
Article complet du Daily Podcast
Les semi-conducteurs foncent vers 1,6 billion de dollars
Une nouvelle prévision liée au centre de recherche de Korea Eximbank estime que le marché mondial des semi-conducteurs pourrait dépasser 1,6 billion de dollars en 2026, avec la mémoire à 55% du chiffre d’affaires. Ce basculement montre que l’IA ne déplace pas seulement la valeur vers le calcul, mais aussi vers la DRAM, la NAND et la mémoire à haute bande passante, pendant que TSMC conserve un verrou stratégique du côté des fonderies.
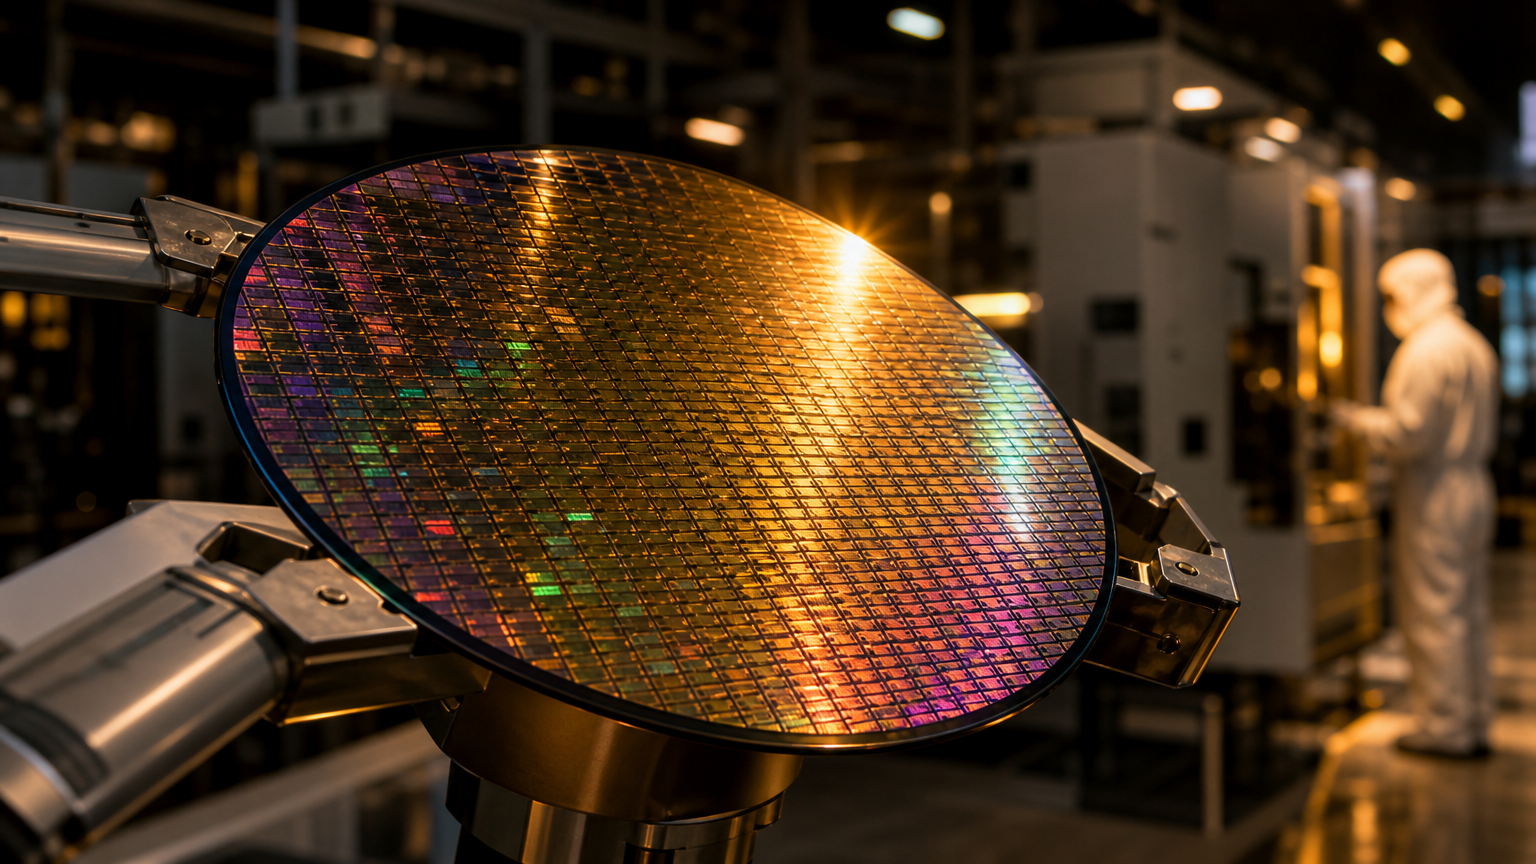
Le seuil de 1,6 billion change d’échelle
Pendant des années, l’industrie des puces a parlé du cap du billion de dollars comme d’un horizon lointain. Le 20 septembre, ce scénario a été accéléré: le marché mondial des semi-conducteurs est désormais projeté au-delà de 1,6 billion de dollars en 2026, selon un reportage de Yonhap citant une prévision du centre de recherche de Korea Eximbank fondée notamment sur des analyses de TrendForce . Seoul Economic Daily rapporte la même estimation centrale: environ 1,6 billion de dollars cette année, soit près du double du marché de l’an dernier et 60% de plus que la propre prévision de la banque au deuxième trimestre .
Le point essentiel n’est pas seulement la taille du marché. C’est sa composition. La mémoire devrait représenter 55% du chiffre d’affaires mondial des semi-conducteurs en 2026, contre environ 30% l’an dernier et un peu plus qu’une estimation initiale de 50% . Yonhap souligne aussi que les puces mémoire produites notamment par Samsung Electronics et SK hynix devraient capter plus de la moitié du marché mondial, à mesure que les systèmes d’IA traitent des volumes de données toujours plus importants .
Ce déplacement modifie la lecture des goulets d’étranglement. Le récit public de l’IA s’est longtemps concentré sur les accélérateurs, les GPU et la logique de pointe. Ces composants restent indispensables. Mais les nouvelles données indiquent que la valeur la plus tendue se trouve aussi autour du calcul: dans la DRAM, la NAND et la bande passante mémoire nécessaire pour alimenter les processeurs d’IA.
La mémoire devient le centre de gravité
Seoul Economic Daily rapporte que Korea Eximbank prévoit un marché de la DRAM à 519 milliards de dollars en 2026, soit 3,4 fois son niveau de l’an dernier, tandis que la NAND grimperait à 360 milliards de dollars, soit 4,9 fois son niveau précédent . Le même article indique que la banque a relevé ses prévisions de croissance à 250% pour la DRAM et 395% pour la NAND, sous l’effet combiné de la demande liée à l’IA et des pénuries persistantes .
Ces tensions de prix sont au cœur de l’histoire. Yonhap rapporte qu’à la fin août 2026, les prix de la DRAM et de la NAND flash atteignaient respectivement 25 dollars et 30,5 dollars, soit des hausses de 4,4 fois et neuf fois sur un an . Il ne s’agit donc pas seulement d’une augmentation des volumes. Le marché grossit parce que les prix moyens montent fortement, pendant que l’infrastructure d’IA absorbe davantage de mémoire que l’offre ne peut en fournir.
L’analyse publiée par McKinsey le 18 septembre va dans le même sens. Le cabinet écrit que le marché des semi-conducteurs a dépassé pour la première fois 1 billion de dollars de revenus en 2026 et que l’IA a poussé les prix moyens des puces de pointe et de la mémoire bien au-dessus des attentes antérieures . McKinsey projette désormais un marché de 2,3 billions de dollars en 2030 dans son scénario central, contre 1,6 billion dans son estimation de l’automne 2025 .
La formule la plus importante de cette analyse est peut-être celle qui désigne la logique de pointe et la mémoire comme les deux moteurs de croissance jusqu’en 2030 . Dans ce cadre, la mémoire n’est plus un composant banal. Elle devient une limite structurelle de l’expansion de l’IA. McKinsey rappelle que la mémoire à haute bande passante est placée près des GPU ou CPU et fournit le débit nécessaire pour maintenir ces ressources de calcul coûteuses en activité . Si le tuyau mémoire est trop étroit, l’accélérateur est sous-utilisé; s’il s’élargit, toute l’économie du centre de données change.
Le débat sur le ralentissement de l’IA ne ralentit pas les dépenses
Le moment est significatif, car ces prévisions arrivent alors que certains acteurs appellent à ralentir le développement de l’IA. Seoul Economic Daily rapporte que l’estimation de 1,6 billion de dollars intervient malgré des appels récents de grands développeurs d’IA à ralentir le rythme des modèles pour des raisons de sécurité, ce qui a nourri des craintes sur la demande future de puces . Le même article indique que des dirigeants d’Anthropic, OpenAI, xAI et Google ont récemment alerté sur les risques de l’IA, pesant sur les actions de fabricants comme Samsung Electronics et SK hynix .
Mais le signal industriel reste orienté vers la hausse. Seoul Economic Daily rapporte que les dépenses d’investissement des neuf plus grands hyperscalers mondiaux devraient augmenter de 98% en 2026 par rapport à l’an dernier, contre une prévision initiale de 80% . McKinsey donne une mesure encore plus large: cinq grands hyperscalers ont annoncé environ 800 milliards de dollars de dépenses d’investissement prévues pour 2026 et 1 billion de dollars pour 2027, majoritairement destinées à l’infrastructure d’IA .
C’est le paradoxe actuel. Les inquiétudes sur les risques de l’IA peuvent créer de la volatilité boursière et politique, mais la construction physique de l’infrastructure continue de tirer la mémoire et la logique de pointe. L’épice du silicium doit continuer de couler: les centres de données ne se déploient pas avec des algorithmes seuls. Ils exigent des wafers, du packaging, de l’énergie, des interconnexions et des engagements d’approvisionnement à long terme.
Le fossé de TSMC reste décisif
L’envolée de la mémoire ne réduit pas l’importance des fonderies. Elle la rend plus visible. The Motley Fool rapporte que TSMC détenait environ 72,5% des revenus mondiaux de fonderie au deuxième trimestre, sur la base de données TrendForce, tandis que le numéro deux n’en détenait que 5,9% . L’article souligne qu’aucun concurrent ne peut facilement lui prendre une part importante, faute de capacité comparable .
C’est le verrou de chaîne d’approvisionnement. Si la mémoire est le segment où les revenus explosent, TSMC reste l’acteur qui fabrique une grande partie de la logique de pointe utilisée par les entreprises d’IA. The Motley Fool rapporte que 66% du chiffre d’affaires de TSMC au deuxième trimestre provenait du calcul haute performance, segment qui inclut la demande liée à l’IA . L’article ajoute que TSMC fabrique des puces pour presque toutes les grandes entreprises technologiques .
La conclusion industrielle est claire: le boom des semi-conducteurs est à la fois divisé et interdépendant. Les fabricants de mémoire comme Samsung Electronics et SK hynix gagnent en pouvoir de marché quand la DRAM, la NAND et la HBM deviennent plus rares et plus chères. Les leaders de fonderie comme TSMC gagnent en pouvoir car les processeurs d’IA de pointe exigent toujours une échelle industrielle que peu d’acteurs possèdent.
Des contrats longs pour un cycle moins classique
La mémoire est traditionnellement cyclique: les pénuries font monter les prix, de nouvelles capacités arrivent, puis les prix reculent. Le cycle actuel paraît différent, car les hyperscalers semblent prêts à verrouiller l’accès sur plusieurs années. Seoul Economic Daily rapporte que les grandes entreprises technologiques recherchent des accords d’approvisionnement de trois à cinq ans avec des producteurs de mémoire comme Samsung Electronics et SK hynix, ce qui pourrait stabiliser la volatilité de l’industrie par rapport aux cycles passés . Yonhap rapporte aussi que ces contrats de long terme pourraient contribuer à stabiliser le secteur .
Le calendrier reste toutefois serré. Seoul Economic Daily indique que la pénurie de DRAM pourrait ne pas s’alléger avant le second semestre 2027 ou 2028, tandis que celle de NAND pourrait durer au-delà du premier semestre 2027 . McKinsey estime également que les solutions de court terme sont limitées et que l’offre de mémoire pourrait commencer à rattraper la demande vers 2027 si les nouvelles usines, le packaging avancé et l’augmentation de la densité par wafer réussissent .
Le chiffre de 1,6 billion de dollars n’est donc pas seulement une célébration. C’est aussi un avertissement. Les fabricants d’équipements devront suivre le déplacement des capacités vers la mémoire et le packaging. Les hyperscalers devront intégrer des prix plus élevés et des engagements plus longs. Les gouvernements devront se demander si des politiques centrées surtout sur les fabs de pointe suffisent lorsque la mémoire, l’énergie et l’assemblage avancé deviennent les prochains points de blocage.
Ce qu’il faut surveiller
Le test immédiat sera l’évolution des prix de la mémoire fin 2026 et début 2027 . S’ils continuent de progresser ou restent élevés, la part de 55% ne ressemblera pas à un pic temporaire, mais à une réallocation durable de la valeur. Le test suivant sera l’arrivée de nouvelles capacités sans effondrement brutal des prix. Le test stratégique sera la capacité de l’industrie à accroître simultanément la mémoire, la logique de pointe et le packaging avancé.
Pour l’instant, le marché envoie un message net. La demande d’IA ne se mesure plus seulement aux carnets de commandes d’accélérateurs. Elle apparaît dans la DRAM, la NAND, la HBM, l’utilisation des fonderies, les capex des hyperscalers et les contrats d’approvisionnement. Les semi-conducteurs foncent vers 1,6 billion de dollars, et la course se joue de plus en plus dans les couches rares de la pile IA.
Sources des dernières 72 heures
- [1]Global chip market projected to exceed $1.6 tln this year despite AI slowdown concerns: report20 sept. 2026, 05:38 UTC
- [2]Chip Market to Double to $1.6 Trillion This Year Despite AI Slowdown Calls20 sept. 2026, 06:50 UTC
- [3]The $2.3 trillion horizon: How AI is rewriting the semiconductor story18 sept. 2026, 00:00 UTC
- [4]Taiwan Semiconductor Manufacturing's Foundry Market Share Is a Massive Moat Nobody Talks About20 sept. 2026, 09:03 UTC
Article généré par IA à partir d’une recherche web récente, puis conservé comme instantané éditorial daté.
Commentaires
Sois le premier à commenter.