
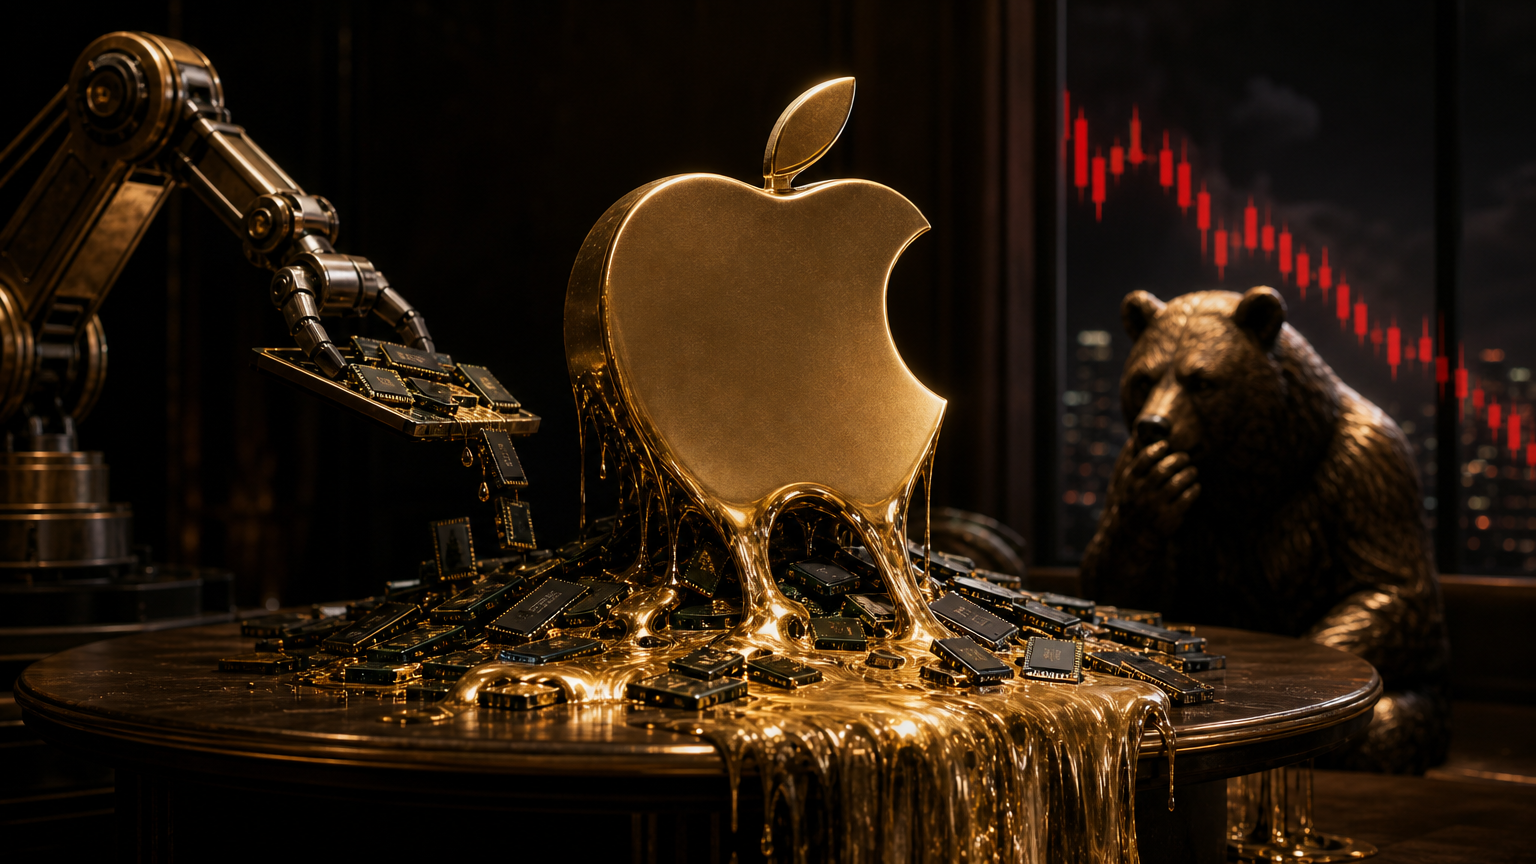
Le fil rouge: l’IA entre dans l’âge des coûts
L’épisode Diet TBPN consacré à Apple, Palantir, Grok Bot et Starfall ne juxtapose pas simplement plusieurs nouvelles de la tech. Il raconte une même histoire: l’intelligence artificielle n’est plus seulement une promesse de croissance, elle devient une question de coûts, de marges, de capacité et de modèle économique. Chaque sujet illustre une version différente du même dilemme: comment transformer une avance technologique en profits durables?
Apple a publié un chiffre d’affaires record de 114,5 milliards de dollars pour son trimestre de septembre, soit le quatrième trimestre fiscal 2026, en hausse de 12% sur un an; sa marge brute s’est établie à 47,9% et le bénéfice dilué par action à 2,10 dollars . Sur le papier, le trimestre est solide. Mais le marché a surtout retenu l’avertissement implicite pour la suite: Apple prévoit une marge brute de 45% à 46% pour le trimestre de décembre, sous la pression de la hausse des coûts de mémoire et des dépenses liées à Siri AI .
C’est le paradoxe Apple dans le cycle IA. L’entreprise reste l’une des machines les plus efficaces de l’économie numérique pour convertir un écosystème matériel, logiciel et de services en cash. Mais l’IA déplace une partie du coût vers l’inférence, le cloud et les composants. Reuters a rapporté que l’action Apple a reculé pendant la conférence de résultats, avant de réduire sa baisse à environ 2% après les explications des dirigeants sur les marges . Autrement dit, les ventes sont fortes, mais les investisseurs veulent désormais savoir combien de cette croissance restera dans le résultat opérationnel.
Apple: des ventes record, mais moins de marge de manœuvre
La stratégie d’Apple repose depuis longtemps sur des prix premium, des cycles produits relativement maîtrisés et une fidélité client exceptionnelle. Ce modèle peut absorber beaucoup de chocs. Il absorbe moins facilement une inflation soudaine des composants quand l’entreprise souhaite éviter de modifier brutalement ses prix en cours de cycle. Le dernier trimestre a montré une demande robuste, avec des records pour le chiffre d’affaires total du trimestre de septembre, l’iPhone et les Services . Pourtant, la question centrale n’est plus seulement la croissance: c’est la résistance de la marge.
À l’échelle d’Apple, un ou deux points de marge brute représentent des milliards de dollars. Le sujet est d’autant plus sensible que Siri AI et d’autres fonctions côté serveur impliquent des coûts récurrents. Apple a aussi indiqué que Siri AI, en partie dépendant d’une infrastructure cloud, pesait sur les marges, et l’entreprise prévoit d’augmenter certains prix d’iCloud+ pour compenser les coûts d’IA, sans détailler encore ces hausses . Pour l’utilisateur, une fonction d’IA peut sembler gratuite. Pour Apple, chaque requête, retouche photo ou interaction avec l’assistant a un coût quelque part dans la chaîne.
C’est précisément le point mis en avant par le prisme Diet TBPN: même Apple, avec son pouvoir de négociation et sa base installée, n’échappe pas au “buffer overflow” des coûts liés à l’IA et à la mémoire. L’entreprise peut continuer à gagner, mais le marché refuse désormais de traiter l’IA comme un pur bonus sans coût.
Palantir: l’IA commerciale devient le centre du récit
Si Apple incarne la pression des coûts sous des revenus records, Palantir pose une autre question: une croissance spectaculaire suffit-elle à justifier une valorisation très exigeante? Palantir a publié un chiffre d’affaires de 2,313 milliards de dollars au troisième trimestre 2026, en hausse de 96% sur un an et de 20% par rapport au trimestre précédent . Le chiffre le plus symbolique est ailleurs: le revenu commercial américain a atteint 984 millions de dollars, dépassant pour la première fois le revenu gouvernemental américain, qui s’est établi à 953 millions de dollars .
Ce basculement est important. Palantir a longtemps été perçue d’abord comme une entreprise liée aux gouvernements, à la défense et aux agences publiques. Les derniers résultats renforcent son discours selon lequel les entreprises privées adoptent ses plateformes de données et d’IA à grande échelle. Le revenu commercial américain a progressé de 148% sur un an et de 29% séquentiellement, tandis que le revenu américain total a augmenté de 119% sur un an à 1,937 milliard de dollars . Pour une société qui se présente comme une couche opérationnelle d’IA pour les organisations, ces chiffres pèsent lourd.
Mais la prudence du marché n’est pas irrationnelle. Palantir a également publié une valeur totale de contrats de 2,918 milliards de dollars, en hausse de seulement 6% sur un an . Cela ouvre un débat sur la visibilité future et sur le niveau de croissance déjà intégré dans le cours. Dans la lecture Diet TBPN, le scénario optimiste est clair: Palantir transforme l’IA d’entreprise en budgets réels, pas seulement en prototypes. Le scénario prudent l’est tout autant: avec une valorisation très élevée, de bons résultats ne suffisent pas toujours si les indicateurs avancés ralentissent.
Grok Bot: le coût du calcul rattrape l’usage
Le cas Grok Bot est l’exemple le plus direct de l’économie unitaire de l’IA. TechCrunch a rapporté que certains utilisateurs ont vu leurs limites hebdomadaires atteindre soudainement leur maximum pendant le week-end d’Halloween, et qu’Elon Musk a expliqué sur X que le coût de service de Grok Bot était devenu insoutenable par rapport aux revenus . TechCrunch a aussi indiqué que Musk n’avait pas encore précisé comment les limites d’usage des abonnés seraient affectées à l’avenir .
Ce signal est important. Les produits d’IA peuvent croître très vite parce que les utilisateurs aiment l’accès abondant, immédiat et peu frictionnel. Mais les outils agentiques coûtent cher lorsqu’ils enchaînent les appels de modèles, la navigation, la planification, l’exécution et la révision. La promesse produit est l’autonomie; le problème économique est que cette autonomie peut multiplier la consommation de calcul.
Les plafonds d’usage ne sont donc pas un simple sujet de support client. Ils révèlent un problème de tarification, de capacité et de conception produit. La leçon Diet TBPN est nette: une forte demande pour l’IA peut être réelle tout en restant non rentable au mauvais prix. Grok Bot montre que les fournisseurs pourraient passer de promesses d’usage “illimité” à des modèles plus mesurés, avec quotas, niveaux tarifaires ou limitations dynamiques.
SpaceX Starfall: la microgravité devient un produit
Starfall apporte une autre dimension: l’infrastructure spatiale comme service commercial. Teslarati a rapporté que SpaceX a mis en ligne une page dédiée à Starfall, présentant une capsule de rentrée capable d’emporter jusqu’à 1 000 kilogrammes de charge utile, avec 1 kilowatt de puissance, une interface Ethernet, une connectivité continue via Starlink et des durées de mission adaptées aux besoins des clients . Les marchés visés incluent la recherche biomédicale, la découverte pharmaceutique et la science des matériaux, avec des applications allant des organoïdes issus de cellules souches aux tissus de remplacement, en passant par les cristaux de protéines, les petites molécules médicamenteuses, les semi-conducteurs et d’autres matériaux avancés .
Ce n’est pas de l’IA logicielle au sens strict, mais le sujet appartient au même cycle d’infrastructure. SpaceX essaie de transformer l’orbite basse en plateforme répétable pour la recherche et la fabrication. L’entreprise ne vend plus seulement un lancement: elle vend des semaines de microgravité. Teslarati a aussi rapporté que SpaceX a signé trois missions commerciales Starfall au cours du trimestre, et que Gwynne Shotwell a décrit la capsule comme un moyen d’offrir un accès régulier et relativement peu coûteux à la microgravité pour la recherche scientifique .
Les inconnues restent nombreuses: prix, clients, calendrier opérationnel et dépendance à Starship ne sont pas encore clarifiés . Mais la direction stratégique est lisible. SpaceX fait passer Starfall d’un programme discret de capsules à une ligne de produits identifiable, potentiellement concurrente d’autres acteurs de la fabrication en orbite et du retour d’échantillons.
La lecture globale
Ces quatre dossiers décrivent un cycle tech plus mature. Apple découvre que les fonctions d’IA pèsent sur la marge. Palantir démontre une demande commerciale forte tout en affrontant la question de sa valorisation. Grok Bot révèle que l’enthousiasme utilisateur ne supprime pas le coût d’inférence. SpaceX transforme l’infrastructure orbitale en offre commerciale.
C’est pour cela que le sujet Diet TBPN est intéressant. Le boom de l’IA ne disparaît pas; il devient plus concret. Les gagnants ne seront pas seulement ceux qui présentent les meilleures démos. Ce seront ceux qui maîtrisent les coûts de mémoire, tarifent correctement le calcul, convertissent les pilotes en contrats et transforment l’infrastructure en revenus récurrents. La nouvelle question n’est plus: “Est-ce que ça marche?” Elle est: “Est-ce que ça marche de façon rentable, à grande échelle, avant que les coûts ne débordent?”
Commentaires
Sois le premier à commenter.