
Article complet du Daily Podcast
La Chine s’attaque au dernier monopole technologique de l’Europe
Les progrès chinois dans la lithographie DUV ne mettent pas fin au monopole d’ASML dans l’EUV. Mais ils modifient le risque attaché à l’activité chinoise du groupe néerlandais, au moment où contrôles à l’exportation, substitution locale et valorisation élevée se percutent.
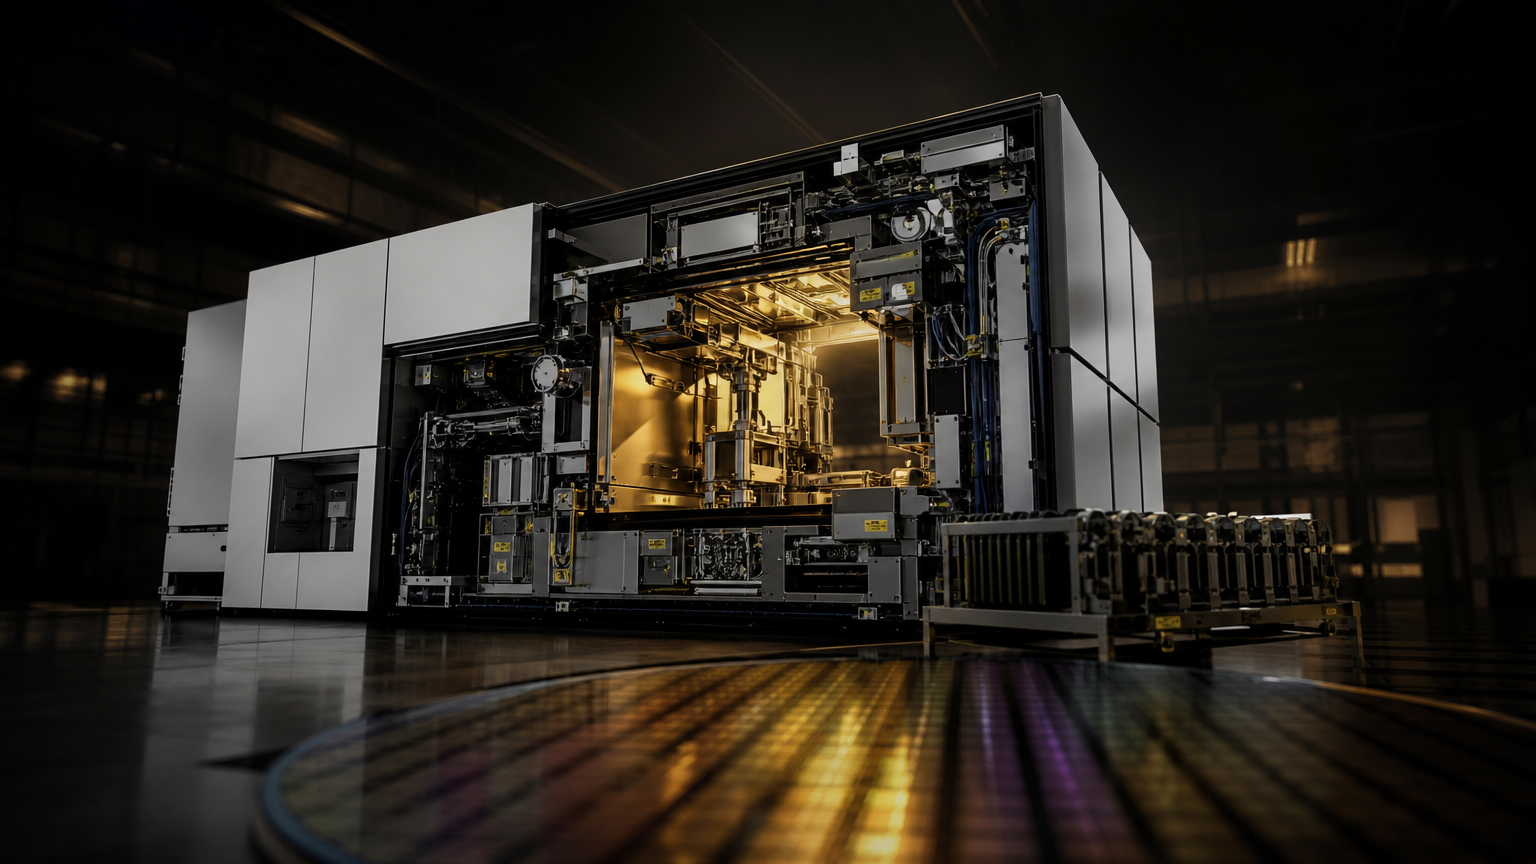
Le cœur du monopole reste l’EUV
Le titre de travail correspond bien au sujet: China Takes On Europe’s Last Technology Monopoly. Mais pour comprendre l’enjeu, il faut commencer par une limite essentielle. La Chine ne dispose pas aujourd’hui d’un remplaçant commercial crédible aux machines EUV d’ASML, celles qui permettent de produire les semi-conducteurs les plus avancés. Les développements récents concernent surtout la lithographie DUV, une génération plus ancienne, moins performante, mais encore indispensable dans une grande partie de l’industrie [5].
Cette nuance explique l’écart entre la réalité technique et la réaction financière. Sur le plan technologique, ASML conserve son avantage décisif dans l’EUV. Sur le plan économique, la menace est plus subtile: les machines DUV sont précisément celles auxquelles les fabricants chinois ont encore recours depuis que l’accès aux équipements EUV est bloqué. Selon une analyse publiée le 11 septembre, ASML prévoit encore qu’environ un cinquième de son chiffre d’affaires 2026 proviendra de Chine, tandis que les restrictions américaines l’ont déjà obligée à retenir ses machines EUV et DUV les plus avancées à destination des acheteurs chinois .
Le risque n’est donc pas une chute immédiate du monopole européen. Il s’agit plutôt d’une érosion progressive d’un segment exposé politiquement. Si des machines chinoises DUV deviennent suffisamment fiables pour des usages locaux, même avec un retard de performance, elles peuvent réduire la dépendance des fondeurs chinois aux systèmes, aux services et aux mises à niveau d’ASML.
Pourquoi une vieille technologie fait encore trembler le marché
Le DUV n’est pas la frontière ultime de la lithographie, mais il reste au cœur de la production mondiale de puces. Il sert aux nœuds matures, aux composants industriels, automobiles, télécoms et grand public, et il peut aussi être poussé vers des géométries plus fines par multipatterning. Cette méthode, qui multiplie les expositions, permet d’aller plus loin que la résolution native d’une machine, mais au prix d’une complexité accrue, de coûts supplémentaires et de risques sur le rendement.
Pour Pékin, l’enjeu est donc moins de présenter une machine que de construire une filière complète. Une ligne de production lithographique ne dépend pas seulement du scanner. Elle dépend aussi des optiques, des sources lumineuses, des résines, des platines de précision, de la métrologie, du logiciel, de l’intégration en salle blanche et du service après-vente. C’est là que les informations récentes sur le rôle de Huawei sont importantes: l’entreprise est décrite comme un coordinateur industriel, soutenant des fournisseurs de composants, rapprochant développeurs d’équipements et fondeurs, et organisant l’écosystème autour de Yuliangsheng et d’autres acteurs chinois .
Ce modèle diffère profondément de celui d’ASML. Le groupe néerlandais est un fournisseur mondial dominant, au sommet d’une chaîne de sous-traitants ultraspécialisés. La Chine, elle, tente de créer une solution nationale de résilience: peut-être moins bonne, mais disponible, maintenable et contrôlable localement si les canaux occidentaux se ferment davantage.
ASML reste dans une position de force
La nervosité des investisseurs ne doit pas masquer la solidité actuelle d’ASML. Une analyse de Zacks diffusée par Yahoo Finance le 10 septembre indique que la direction attend en 2026 une hausse d’environ 25% du chiffre d’affaires lié à la logique avancée, de 75% dans la mémoire et de 45% dans l’EUV . La même source rappelle qu’ASML a relevé sa prévision de chiffre d’affaires 2026 à une fourchette de 43 à 45 milliards d’euros, avec une marge brute attendue entre 54% et 56% .
La dynamique de commandes reste tout aussi significative. ASML serait proche d’avoir reçu l’ensemble des commandes EUV nécessaires pour 2027 et dispose déjà de nombreuses commandes pour 2028 . L’entreprise prévoit d’augmenter en 2027 sa capacité de production de machines EUV low-NA d’environ 30% par rapport à une base d’environ 65 systèmes en 2026; sa capacité en DUV immersion devrait suivre la même trajectoire à partir d’environ 130 systèmes, avec une nouvelle hausse possible à l’étude pour 2028 .
Autrement dit, ASML n’est pas un monopole affaibli. C’est un fournisseur contraint par sa propre capacité de production, porté par les investissements massifs dans l’intelligence artificielle et les mémoires avancées. Le problème chinois ne remet pas en cause tout le modèle. Il réduit plutôt la visibilité sur une partie du chiffre d’affaires qui, jusqu’ici, contribuait fortement à la croissance et aux services récurrents.
La valorisation laisse peu de marge d’erreur
C’est ici que la Bourse devient plus sensible. Zacks estime qu’ASML se traite autour de 31,5 fois les bénéfices attendus sur douze mois, contre 23,7 fois pour son industrie, 20,7 fois pour le secteur technologique et 20,0 fois pour le S&P 500 . Une telle prime peut se défendre si l’on considère la rareté de l’EUV, la profondeur du carnet de commandes et la demande liée à l’IA. Elle devient plus fragile si les investisseurs doivent aussi intégrer une baisse durable des ventes chinoises, des revenus de service ou du pouvoir de prix sur le DUV.
Une note de marché publiée le 11 septembre souligne d’ailleurs qu’ASML se négociait sous ses récents sommets après une baisse de 2,4% de son ADR au Nasdaq le 10 septembre, malgré un chiffre d’affaires de 9,3 milliards d’euros au deuxième trimestre 2026 et un relèvement des objectifs annuels . Cette note résume le dilemme: les chiffres opérationnels restent robustes, mais la valorisation élevée rend le titre vulnérable aux chocs macroéconomiques, sectoriels et géopolitiques .
Le marché ne dit donc pas qu’ASML va perdre son leadership. Il dit que le prix payé pour ce leadership doit tenir compte d’un environnement chinois moins favorable. Si la Chine devient un marché de déclin administré plutôt qu’un relais de croissance, l’impact dépasse les livraisons de machines: il touche les contrats de maintenance, les mises à niveau, le mix géographique et le multiple de valorisation.
Les contrôles à l’exportation accélèrent la réponse chinoise
Le paradoxe des sanctions est désormais visible. Les contrôles à l’exportation ont été conçus pour préserver l’avance américaine, européenne et alliée dans les puces avancées. Mais ils indiquent aussi aux industriels chinois où investir en priorité. La lithographie DUV est une cible naturelle: moins inaccessible que l’EUV, mais suffisamment critique pour déterminer la capacité de production locale.
Selon l’analyse d’AInvest, un apaisement tarifaire entre Washington et Pékin ne réglerait pas le problème central des équipementiers de semi-conducteurs, car les restrictions déterminantes sont les contrôles à l’exportation, non les droits de douane . La même source indique que la part chinoise d’ASML a fortement baissé par rapport aux niveaux antérieurs pour atteindre environ un cinquième du chiffre d’affaires 2026 attendu, alors même que le carnet de commandes du groupe reste plein jusqu’en 2027 .
Le projet américain MATCH Act renforce cette logique. Les informations récentes le décrivent comme une tentative d’aller au-delà de l’EUV en visant aussi les ventes, le service et l’assistance technique liés aux machines DUV et à d’autres équipements critiques destinés aux grands acteurs chinois des semi-conducteurs [5]. Si le service des machines déjà installées devient plus difficile, les fondeurs chinois auront encore plus d’intérêt à qualifier des alternatives nationales, même inférieures.
Un actif stratégique européen sous pression
ASML est l’un des très rares actifs technologiques européens dont dépend toute une industrie mondiale. Ses machines se trouvent au centre de la chaîne des semi-conducteurs; ses fournisseurs couvrent l’optique, les lasers, la mécatronique, le logiciel et la fabrication de précision; ses clients incluent les plus grands fabricants de puces. C’est pourquoi l’offensive chinoise dans le DUV dépasse le cadre d’une rivalité d’entreprise.
Pour l’instant, l’Europe conserve son monopole le plus précieux. ASML reste seul dans l’EUV commercial, sa demande demeure forte et l’IA soutient ses perspectives de croissance. Mais la Chine a identifié la partie la plus vulnérable de l’édifice: le DUV vendu ou maintenu dans un marché soumis à la pression politique. Une production chinoise limitée ne remplace pas ASML. Elle crée toutefois une option stratégique pour les fabricants chinois et un risque de valorisation pour le groupe néerlandais.
La conclusion doit donc rester équilibrée. La Chine n’a pas rattrapé ASML. Elle n’a pas brisé le monopole EUV européen. Mais elle attaque la couche de marché où sanctions, dépendance industrielle et revenus futurs se rejoignent. Dans une entreprise valorisée comme un monopole presque parfait, cela suffit à faire changer le débat.
Sources des dernières 72 heures
- [1]The Tariff Headline Doesn't Fix the Export Control Problem11 sept. 2026, 04:00 UTC
- [2]ASML Holding stock eases as strong Q2 2026 figures meet premium valuation11 sept. 2026, 13:15 UTC
- [3]Huawei drives China’s push to make advanced chips11 sept. 2026, 00:00 UTC
- [4]The US Suspects China Smuggled In ASML's Best Chip Machine, ASML Says No13 sept. 2026, 10:28 UTC
Article généré par IA à partir d’une recherche web récente, puis conservé comme instantané éditorial daté.
Commentaires
Sois le premier à commenter.