
Article complet du Daily Podcast
Intel 18A dépasse ses objectifs de production
Intel vient d’obtenir un signal que son pari industriel attendait depuis longtemps : la production de son nœud 18A aurait dépassé les objectifs internes, tandis qu’un grand client de fonderie valide la feuille de route. Reste maintenant à transformer ce jalon en rendements, volumes, contrats et crédibilité durable.
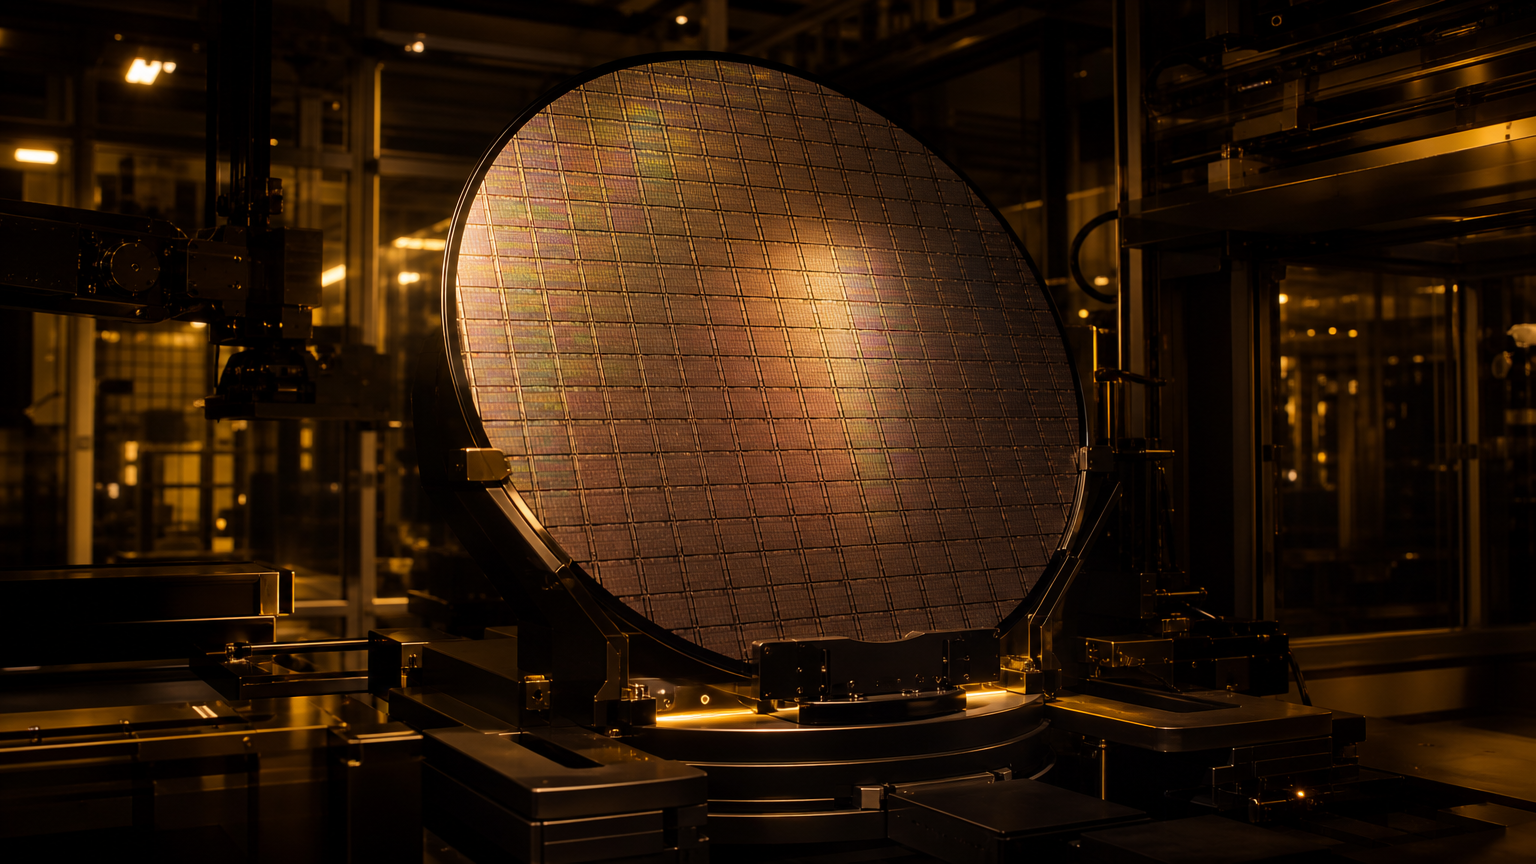
Un jalon concret pour la fonderie d’Intel
Le redressement industriel d’Intel a longtemps reposé sur des feuilles de route, des promesses de dirigeants et des milliards investis dans les usines. Cette fois, le signal est plus opérationnel. La production du nœud avancé 18A aurait dépassé les objectifs internes du groupe, et Intel a également obtenu un grand client de fonderie, Tesla ayant choisi le procédé 14A pour de futures puces .
Ce point est essentiel, car 18A est l’un des nœuds sur lesquels Intel veut reconstruire sa crédibilité face aux fonderies asiatiques. Il ne s’agit pas seulement de fabriquer ses propres processeurs. L’enjeu est de convaincre des clients externes que les usines Intel peuvent produire des puces complexes avec une qualité, un calendrier et une capacité suffisamment prévisibles pour justifier un engagement stratégique.
Le message reste toutefois incomplet. Les informations disponibles associent le client identifié à 14A plutôt qu’à un produit 18A clairement nommé, et elles ne donnent pas encore les chiffres les plus décisifs: rendement, volumes de wafers, calendrier de tape-out, niveau d’engagement commercial ou répartition entre production, développement et capacité réservée . Pour une fonderie, ces détails font toute la différence.
Pourquoi dépasser l’objectif ne suffit pas encore
Le dépassement d’un objectif interne de production est une bonne nouvelle, mais ce n’est pas encore une preuve de maturité industrielle complète. La production mesure la capacité à faire sortir des wafers conformément au plan. Le rendement mesure la proportion de puces utilisables sur ces wafers. Le temps de cycle indique la vitesse de passage dans l’usine. La qualification client détermine enfin si un concepteur accepte de miser une génération de produit sur le procédé.
Le signal actuel doit donc être lu comme une étape importante, pas comme une victoire finale. Intel montre que 18A progresse dans l’usine, ce qui est indispensable pour regagner la confiance. Mais les concepteurs de puces et les investisseurs attendront des preuves plus externes: rendements répétés, tape-outs clients, calendriers de montée en charge et revenus de fonderie issus de clients tiers.
La question centrale est économique autant que technologique. Intel a dépensé massivement pour ses fabs. Ces capacités doivent être remplies par des produits internes, mais aussi par des clients externes capables d’apporter du volume. Un nœud avancé impressionnant sur le papier ne suffit pas si les usines ne tournent pas avec une utilisation élevée et une marge soutenable.
Un client majeur change la perception du risque
Le nom de Tesla donne du poids au récit, même si l’information actuelle concerne 14A et non un volume 18A explicitement annoncé . Dans l’industrie des semi-conducteurs, un client visible peut servir de référence. Les autres concepteurs observent souvent qui accepte de tester un nouveau procédé, de pousser les règles de conception et de faire émerger les problèmes d’intégration. Un client exigeant peut donc réduire la perception du risque pour tout l’écosystème.
Mais le contenu commercial exact reste à préciser. Tesla s’engage-t-il sur des volumes définis? Intel fournit-il seulement l’accès au procédé, ou également un ensemble plus large incluant packaging et services de conception? Le projet dépend-il de jalons 14A encore lointains? Et le dépassement des objectifs 18A soutient-il directement cette relation, ou s’agit-il d’un indicateur séparé de santé industrielle? Ces questions expliquent pourquoi l’annonce valide une trajectoire sans encore prouver l’atterrissage.
Pour Intel, cette nuance est capitale. La fonderie n’est pas seulement une nouvelle ligne de revenus. C’est une tentative de reconquête après des années pendant lesquelles TSMC est devenu le choix par défaut de nombreux concepteurs de puces avancées. Gagner l’attention d’un grand client est une étape. Devenir un fournisseur de production fiable en est une autre.
TSMC reste le point de comparaison
La concurrence ne laisse que peu de marge d’erreur. Taiwan Semiconductor Manufacturing demeure la référence mondiale pour la fabrication de pointe et le packaging avancé. Dans une couverture récente de ses résultats, TSMC était décrit comme ayant enregistré un nouveau trimestre de profit record, tandis que sa direction indiquait que la demande pour ses technologies avancées dépassait toujours l’offre . C’est précisément dans cet environnement qu’Intel tente de convaincre: la capacité est rare, mais les clients veulent minimiser le risque.
Le packaging avancé fait partie de la même bataille. L’écosystème CoWoS de TSMC est devenu central pour les accélérateurs d’IA, tandis qu’Intel veut faire de technologies comme EMIB et Foveros des arguments de fonderie. Des commentaires de marché récents ont aussi souligné que TSMC pourrait se positionner comme solution de secours si la montée en capacité d’Intel dans le packaging avancé ne répondait pas aux besoins des clients .
Cette pression peut pourtant servir Intel. Si la capacité de TSMC reste tendue et si la demande liée à l’IA continue d’augmenter, les concepteurs ont intérêt à tester des alternatives crédibles. Le marché veut une deuxième source solide. Intel doit maintenant prouver qu’il peut être cette source sans introduire de nouveaux risques d’exécution.
Les marchés veulent des preuves chiffrées
La réaction boursière autour d’Intel reste prudente. La page de marché de Robinhood indiquait un cours de 89,33 dollars au 18 octobre, avec une capitalisation proche de 474,69 milliards de dollars, tandis que son fil d’actualité plaçait l’annonce sur 18A au milieu d’autres nouvelles liées à l’IA, à TSMC et aux interrogations des investisseurs . Cette juxtaposition résume bien le moment: Intel a retrouvé l’attention, mais pas encore le bénéfice du doute complet.
Un autre commentaire récent indiquait que l’action avait reculé de 11,35 % sur la semaine précédente, les investisseurs intégrant à la fois des titres négatifs et la pression concurrentielle de TSMC dans le packaging avancé . L’annonce sur 18A donne donc un argument aux optimistes, sans supprimer l’exigence de preuve.
Les prochains éléments vraiment utiles seraient très concrets: trajectoire de rendement 18A, démarrage de wafers pour clients externes, étapes de tape-out, capacité de packaging, et évolution des pertes de la division fonderie. Ces indicateurs permettraient de distinguer une reprise industrielle durable d’un simple regain d’enthousiasme.
La prochaine barre est plus haute
Le titre est positif: Intel affirme que 18A dépasse ses objectifs de production, et l’entreprise dispose d’une validation client importante sur sa feuille de route . Mais la fonderie ne se gagne pas avec une seule annonce. Elle se gagne lorsque des clients acceptent de confier leurs puces critiques à un procédé, puis reviennent pour les générations suivantes.
La liste de surveillance est donc claire. Intel doit relier la progression de production à des rendements et des coûts compétitifs. Il doit préciser comment le client majeur se traduit en volumes, en revenus et en calendrier. Il doit éviter que le packaging avancé devienne le goulot d’étranglement. Et il doit prouver que ses usines peuvent être remplies par des clients externes, pas seulement par ses propres produits.
La barre de progression de 18A a bien bougé. Le test suivant consiste à passer du statut de procédé prometteur à celui de fournisseur fiable.
Sources des dernières 72 heures
- [1]Intel (INTC) Lands Major Foundry Customer As 18A Output Tops Targets18 oct. 2026, 02:00
- [2]Intel: INTC Stock Price Quote & News18 oct. 2026, 02:00
- [3]Intel Stock Slides as AI Hype Meets Harsh Reality17 oct. 2026, 16:00
- [4]Taiwan Semiconductor Falls 3% Despite Record Quarterly Profit; Intel Drops 4%, AMD Slides 3%15 oct. 2026, 15:08
Article généré par IA à partir d’une recherche web récente, puis conservé comme instantané éditorial daté.
Commentaires
Sois le premier à commenter.